

电子发票怎么归档?保存年限、归档格式和快速检索方法
很多公司的电子发票归档方式是:打印出来、订成册、塞进柜子,电子文件在某个盘里躺着一堆乱码文件名。这个做法在数电票时代是有问题的——归档年限有硬规定,归档格式也有讲究,而且真要调一张三年前的票,靠翻文件夹是翻不动的。这篇按「存多久、存什么、怎么找」三块讲清楚。
先记住两个年限:凭证 30 年,年报永久
依据是财政部、国家档案局的《会计档案管理办法》(第79号令,2016年起施行)。这次的调整把保管期限归并成了10年、30年两档,跟你直接相关的几项:
原始凭证、记账凭证:最低30年——发票就属于原始凭证,这是最常见的误区,不少人以为存5年就行;
年度财务会计报告:永久;
银行对账单、银行存款余额调节表、纳税申报表:10年;
月度、季度财务会计报告:10年。
注意「30年」是最低保管期限,制度允许存得更久。另外没结清的债权债务凭证不能销毁,要单独抽出保管到事项完结。
存什么格式:XML 才是原件,PDF/OFD 是给人看的
这是数电票归档最关键、也最容易搞错的一点。数电发票有PDF、OFD、XML三种文件:
PDF——版式预览件,用于打印和查看,不支持对发票监制章、电子签名有效性的查验;
OFD——国产版式格式,票面和PDF基本一样,可以在版式文件阅读器里查验监制章和电子签名;
XML——记录发票全部结构化数据、内嵌数字签名的原始数据文件,才是报销入账归档意义上的「电子原件」。
按财政部的电子凭证会计数据标准:只用含数字签名的XML文件报销入账归档,可以不再打印纸质件;反过来,如果以PDF/OFD的纸质打印件作为报销入账归档依据,必须同时保存对应的XML电子文件。所以「打印了就万事大吉」是不成立的,XML原件必须在。
收到票时如果只有PDF,去原开票渠道补下XML;确实拿不到XML的,归档时至少把OFD原件存好,并在台账备注里写清楚来源,别只留打印件。
归档前两件事:验真、去重
归档不是把文件堆进去就完事。归档前应确认票是真的、没有被重复入账:真伪用发票查验对接税局系统核对;重复票用发票统计查重按发票号码筛一遍。这两步都有记录留底,后面核查时拿得出证据。
想快速找票,靠文件名不如靠台账
30年的保存期意味着「以后肯定要回来查」。靠文件夹+文件名,几年后基本等于失忆;靠台账检索,几秒钟定位。在发票台账里按销售方名称、开票日期区间、开票内容、分类、备注组合筛选,结果直接列出来。
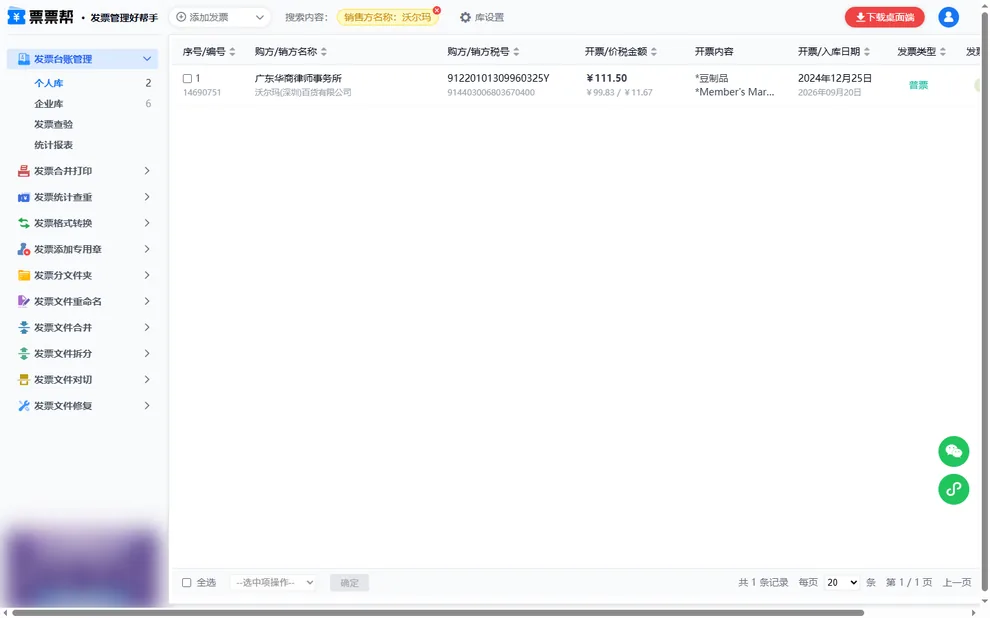
上图是按销售方筛「沃尔玛」的效果,搜索条件会以标签形式挂在列表上方,共 1 条记录直接可见。台账本身也是检索入口:
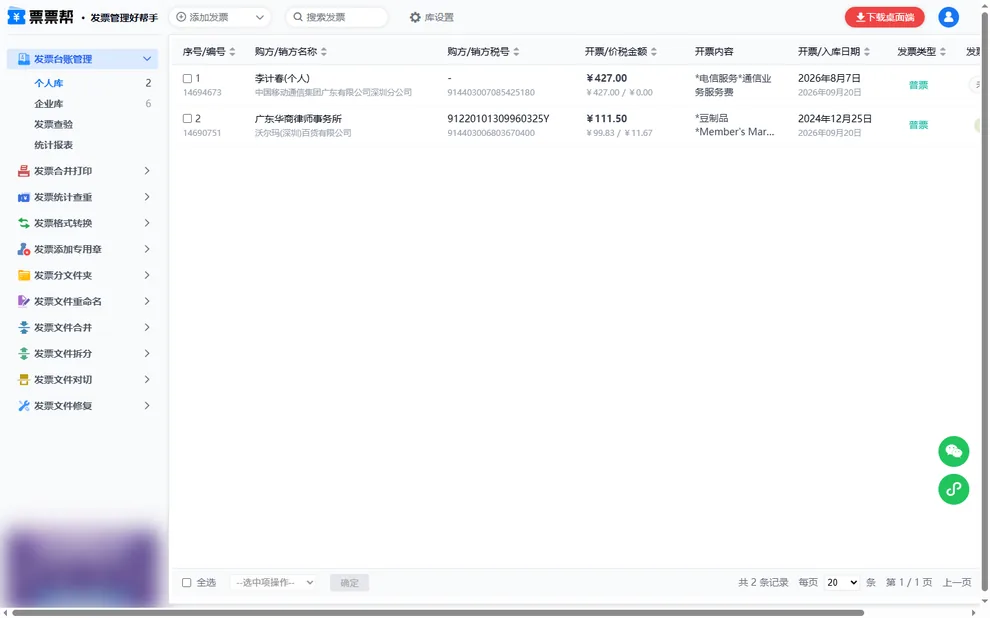
建议给归档的票统一打上「年份+业务」分类,检索时先按年份收敛再按业务筛,越久远的票越好找。
可以直接照抄的归档清单
每月归档时按这个清单走一遍:
① 从台账导出本月发票汇总Excel(字段自选);② 用「导出发票文件」把原始PDF/OFD/XML打包下载;③ 核对汇总合计与统计金额一致;④ 打包文件按「年份-月份」命名入库,电子目录里记一份索引;⑤ 台账里给这批票打上「已归档」类分类,防止重复处理。
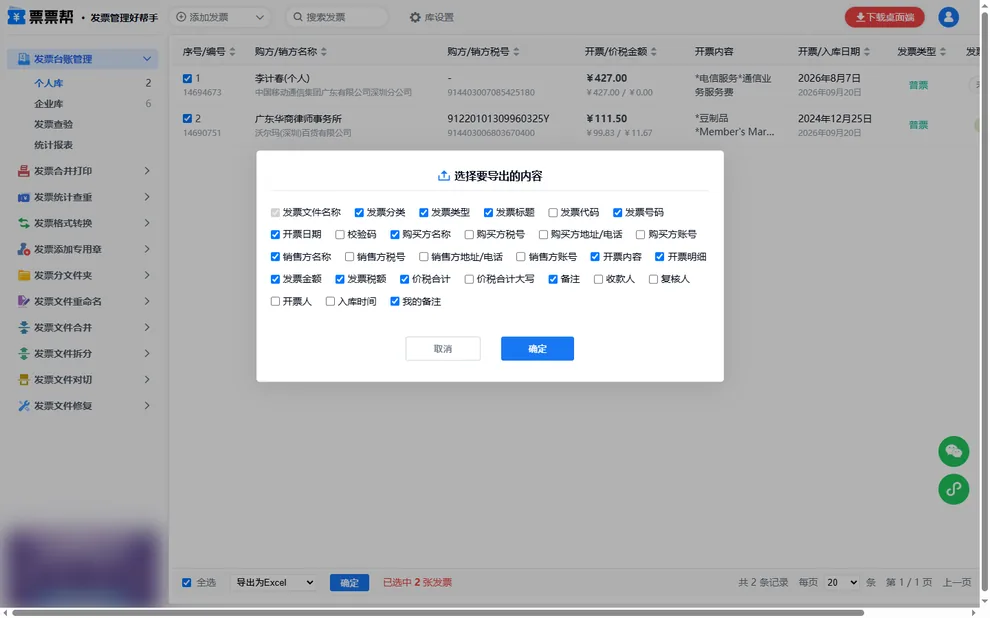
导出明细字段的勾选方法见发票台账怎么导出Excel。如果收到的票是PDF但归档要求OFD,可以用发票格式转换批量转成OFD再入库。
常见问题
只打印不存 XML 行不行?
不行。按电子凭证会计数据标准,以纸质打印件入账归档的,必须同时保存含数字签名的XML电子文件。只留纸件,被认定为未按规定保存电子会计凭证的风险要自己担。
OFD 和 XML 都要存吗?
严格说XML是必须的原件,OFD是便于阅读和验签的版式件,两个都存最稳妥——体积都不大,习惯上打包一起归档。
30 年从什么时候起算?
从会计年度终了后的第一天算起,也就是当年形成的凭证,保管期从次年1月1日起算,不是从开票日算。